

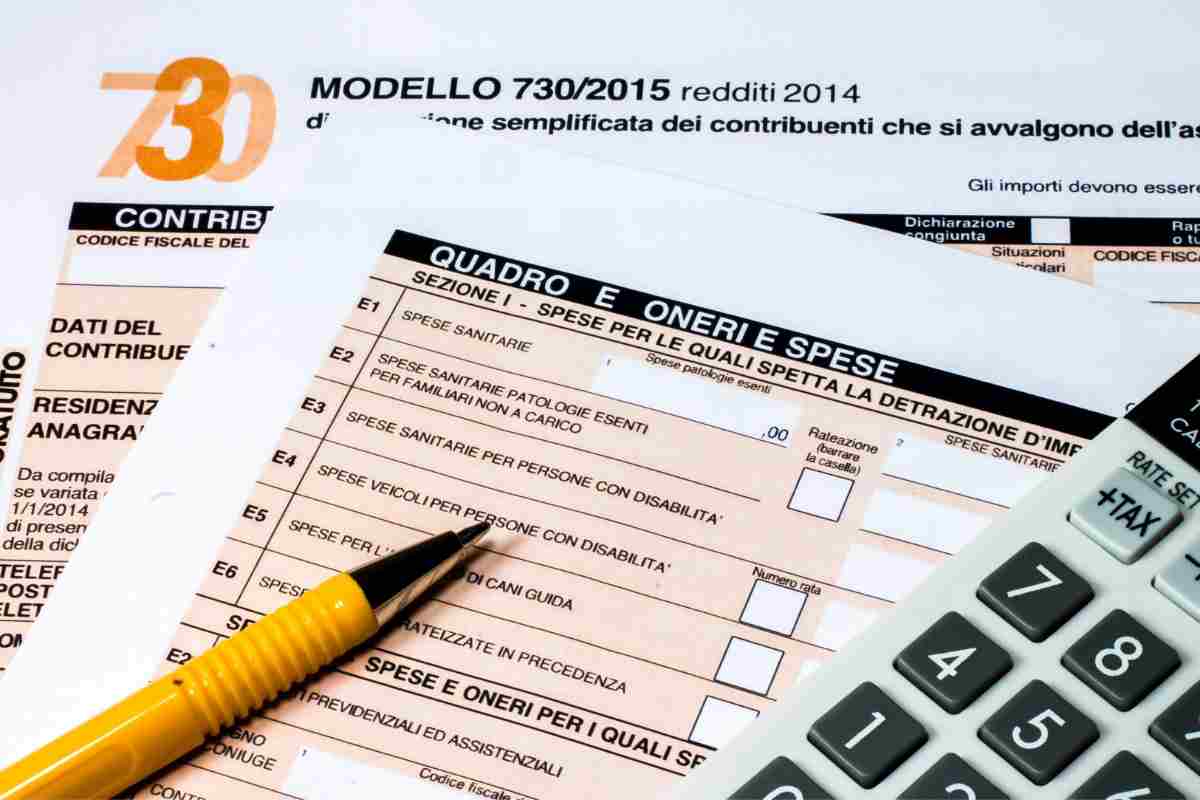
Una casa in ristrutturazione fa reddito nel Modello 730? È una delle domande più frequenti — e più fraintese — della stagione dichiarativa. L’errore che fanno in molti è continuare a dichiarare la rendita catastale dell’immobile anche durante i lavori, pagando un’Irpef che non è dovuta. Capire quando un immobile in ristrutturazione è esente da tassazione, e come compilare correttamente il Modello 730, permette di evitare un esborso inutile e di sfruttare appieno le agevolazioni fiscali disponibili. Di seguito, la guida completa alla gestione degli immobili in ristrutturazione nel Modello 730 e nel Modello Redditi Persone Fisiche (PF).
Modello 730 e casa in ristrutturazione: fa reddito o no?
La risposta breve è: no, a determinate condizioni. Secondo le indicazioni dell’Agenzia delle Entrate, non è necessario indicare la rendita catastale di un immobile oggetto di lavori di ristrutturazione durante i periodi in cui l’immobile non produce reddito. La rendita catastale rappresenta il reddito potenziale di un fabbricato — il valore fiscale che corrisponde al reddito che l’immobile potrebbe generare, anche semplicemente se abitato dai proprietari.
Durante i lavori di ristrutturazione, questo reddito potenziale è considerato nullo, poiché l’immobile non è utilizzabile né può produrre reddito, nemmeno se destinato ad abitazione principale. È quindi possibile omettere l’indicazione della rendita catastale nel quadro relativo ai redditi dei fabbricati, ma solo a condizione che siano soddisfatti due requisiti fondamentali:
- Il contribuente deve essere in possesso delle necessarie licenze, concessioni o autorizzazioni edilizie che consentono l’esecuzione dei lavori.
- L’immobile deve essere completamente sgombro e non occupato, nemmeno dai proprietari, che devono trasferirsi temporaneamente altrove.
Solo in presenza di entrambe queste condizioni si può evitare di dichiarare l’immobile nel Modello 730 o nel Modello Redditi PF, usufruendo così di un’esenzione Irpef per l’intero periodo di ristrutturazione.
L’errore che fanno in molti: dichiarare la rendita anche durante i lavori
Il malinteso più diffuso consiste nel credere che un immobile di proprietà debba sempre essere dichiarato, indipendentemente dal suo stato d’uso. In realtà, la normativa fiscale distingue nettamente tra un immobile disponibile — anche se non locato — e un immobile oggetto di lavori che ne impediscono l’utilizzo. Nel primo caso la rendita catastale va dichiarata; nel secondo, se ricorrono i due requisiti sopra indicati, non è dovuta alcuna imposta.
Chi non conosce questa distinzione finisce per pagare un’Irpef calcolata su un reddito che, giuridicamente, non esiste. Si tratta di un errore che può ripetersi per anni, soprattutto in caso di ristrutturazioni lunghe, con un costo cumulativo significativo per il contribuente.
Cosa si intende per immobile «completamente sgombro»
Il requisito dello sgombero totale è interpretato in senso rigoroso dall’Agenzia delle Entrate: l’immobile non deve essere occupato nemmeno parzialmente, nemmeno per deposito di mobili o per soggiorni occasionali dei proprietari. Se anche solo una stanza rimane abitata o utilizzata, l’esenzione decade e la rendita catastale torna ad essere imponibile per l’intero periodo d’imposta. È quindi essenziale documentare lo spostamento della residenza o del domicilio effettivo durante i lavori.
→ Leggi anche: Aspettativa retribuita e non retribuita: quando il lavoratore conserva lo stipendio
Quando la ristrutturazione di casa non genera reddito imponibile: riepilogo delle condizioni
Per chiarezza operativa, si riepilogano le condizioni che consentono di non dichiarare la rendita catastale nel Modello 730:
- Titolo abilitativo in corso di validità: permesso di costruire, SCIA, CILA o altro titolo edilizio rilasciato dall’autorità competente.
- Immobile totalmente inutilizzabile e sgombro: nessuna occupazione, nemmeno temporanea o parziale.
- Periodo di esenzione limitato alla durata dei lavori: l’esenzione si applica solo per i mesi in cui ricorrono entrambe le condizioni; per i periodi restanti dell’anno la rendita va dichiarata pro quota.
Il quadro B del Modello 730, dedicato ai redditi dei fabbricati, deve essere compilato da:
- Proprietari di immobili situati sul territorio italiano, indipendentemente dall’iscrizione catastale o dalla presenza di rendita.
- Titolari di usufrutto o di altri diritti reali relativi a fabbricati (escluso, in genere, il nudo proprietario).
- Soci di società semplici o equiparate che producono reddito da fabbricati.
- Proprietari di immobili non classificati come rurali secondo la normativa vigente.
Anche gli immobili dati in affitto o in comodato d’uso devono essere dichiarati, se non sussistono le condizioni per l’esenzione.
Come inserire le spese per ristrutturazioni e detrazioni nel Modello 730
Le spese sostenute per la ristrutturazione degli immobili devono essere correttamente indicate nel quadro E, Sezione III A del Modello 730, dedicata agli interventi di recupero del patrimonio edilizio e alle misure antisismiche, comprese quelle per le quali si può fruire del Superbonus, del Bonus Facciate e del Bonus Verde.
Le principali tipologie di spese detraibili includono:
- Lavori per il recupero o il restauro della facciata di edifici esistenti.
- Costi per l’acquisto o l’assegnazione di immobili ristrutturati.
- Interventi per misure antisismiche e per la messa in sicurezza statica degli immobili.
- Spese per l’installazione di impianti fotovoltaici connessi alla rete elettrica, inclusi sistemi di accumulo integrati.
- Costi sostenuti dalle comunità energetiche condominiali per impianti fotovoltaici.
Nei righi da E51 a E53 devono essere riportati:
- I dati catastali dell’immobile.
- Gli estremi di registrazione degli atti che legittimano il detentore a sostenere le spese (ad esempio, il contratto di affitto).
- Eventuali ulteriori dati utili ai controlli fiscali.
Per le spese sostenute a partire dal 1° gennaio 2026, le aliquote di detrazione applicabili dipendono dalle disposizioni normative in vigore nell’anno di riferimento: è quindi fondamentale verificare le istruzioni aggiornate al momento della compilazione, poiché le percentuali possono variare in funzione della tipologia di intervento e dell’anno di sostenimento della spesa.
La dichiarazione precompilata si arricchisce progressivamente di nuove funzionalità e dati, tra cui:
→ Leggi anche: Lavoro domestico e contributi previdenziali: la circolare INPS 2026 che chiarisce obblighi del datore di casa
- L’inclusione dei proventi derivanti dalla cessione di energia prodotta in eccesso da impianti alimentati da fonti rinnovabili, soprattutto nel servizio di «Scambio sul Posto».
- L’integrazione dei dati per i soggetti con partita IVA in regime di vantaggio o forfetario, grazie alle informazioni desunte da fatture elettroniche e corrispettivi giornalieri.
- L’ampliamento della modalità di compilazione semplificata del Modello 730, che ora include anche elementi precedentemente riportati solo nel Modello Redditi aggiuntivo, come le plusvalenze finanziarie.
Queste novità rendono la dichiarazione più precisa e facilitano l’accesso ai benefici fiscali, ma richiedono un’attenzione particolare nella compilazione, soprattutto per chi gestisce immobili in ristrutturazione o usufruisce dei bonus edilizi.
Modalità di presentazione e scadenze da ricordare
La presentazione del Modello 730 precompilato può essere effettuata entro i termini stabiliti dall’Agenzia delle Entrate per ciascuna annualità, direttamente tramite il portale istituzionale o tramite intermediari abilitati (CAF, professionisti). È possibile accettare la dichiarazione precompilata senza modifiche — evitando così i controlli documentali sulle spese detraibili — oppure integrarla con i dati mancanti, come quelli relativi all’immobile in ristrutturazione.
L’accesso alla dichiarazione precompilata richiede sistemi di autenticazione sicuri, quali SPID, Carta d’Identità Elettronica (CIE) o Carta Nazionale dei Servizi (CNS). Si raccomanda di verificare le scadenze aggiornate sul sito dell’Agenzia delle Entrate all’apertura di ciascuna campagna dichiarativa, poiché i termini possono subire variazioni normative.
FAQ: casa in ristrutturazione e Modello 730
Una casa in ristrutturazione fa reddito nel Modello 730?
No, a condizione che l’immobile sia completamente sgombro e che il proprietario disponga del titolo abilitativo per i lavori. In assenza di questi requisiti, la rendita catastale rimane imponibile.
Devo comunque compilare il quadro B se l’immobile è in ristrutturazione?
Se ricorrono entrambe le condizioni di esenzione (titolo edilizio + immobile sgombro), il fabbricato non va indicato nel quadro B per i mesi in cui i lavori sono in corso. Per i mesi in cui l’immobile era disponibile o occupato, la rendita va dichiarata pro quota.
Posso detrarre le spese di ristrutturazione anche se non dichiaro la rendita?
Sì. L’esenzione dalla dichiarazione della rendita e il diritto alla detrazione delle spese di ristrutturazione sono istituti distinti e non si escludono a vicenda. Le spese vanno indicate nel quadro E, Sezione III A, indipendentemente dall’imponibilità della rendita.
Cosa succede se ho abitato l’immobile durante i lavori?
Se l’immobile è stato occupato anche solo parzialmente durante il periodo di ristrutturazione, l’esenzione non si applica e la rendita catastale deve essere dichiarata per l’intero anno o per i mesi di occupazione, a seconda dei casi. È opportuno conservare documentazione che attesti lo sgombero effettivo.
L’esenzione vale anche per la seconda casa in ristrutturazione?
Sì, la norma non distingue tra abitazione principale e seconda casa: l’esenzione si applica a qualsiasi immobile che soddisfi i requisiti di titolo abilitativo e sgombero totale, indipendentemente dalla destinazione d’uso ordinaria del fabbricato.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.





