

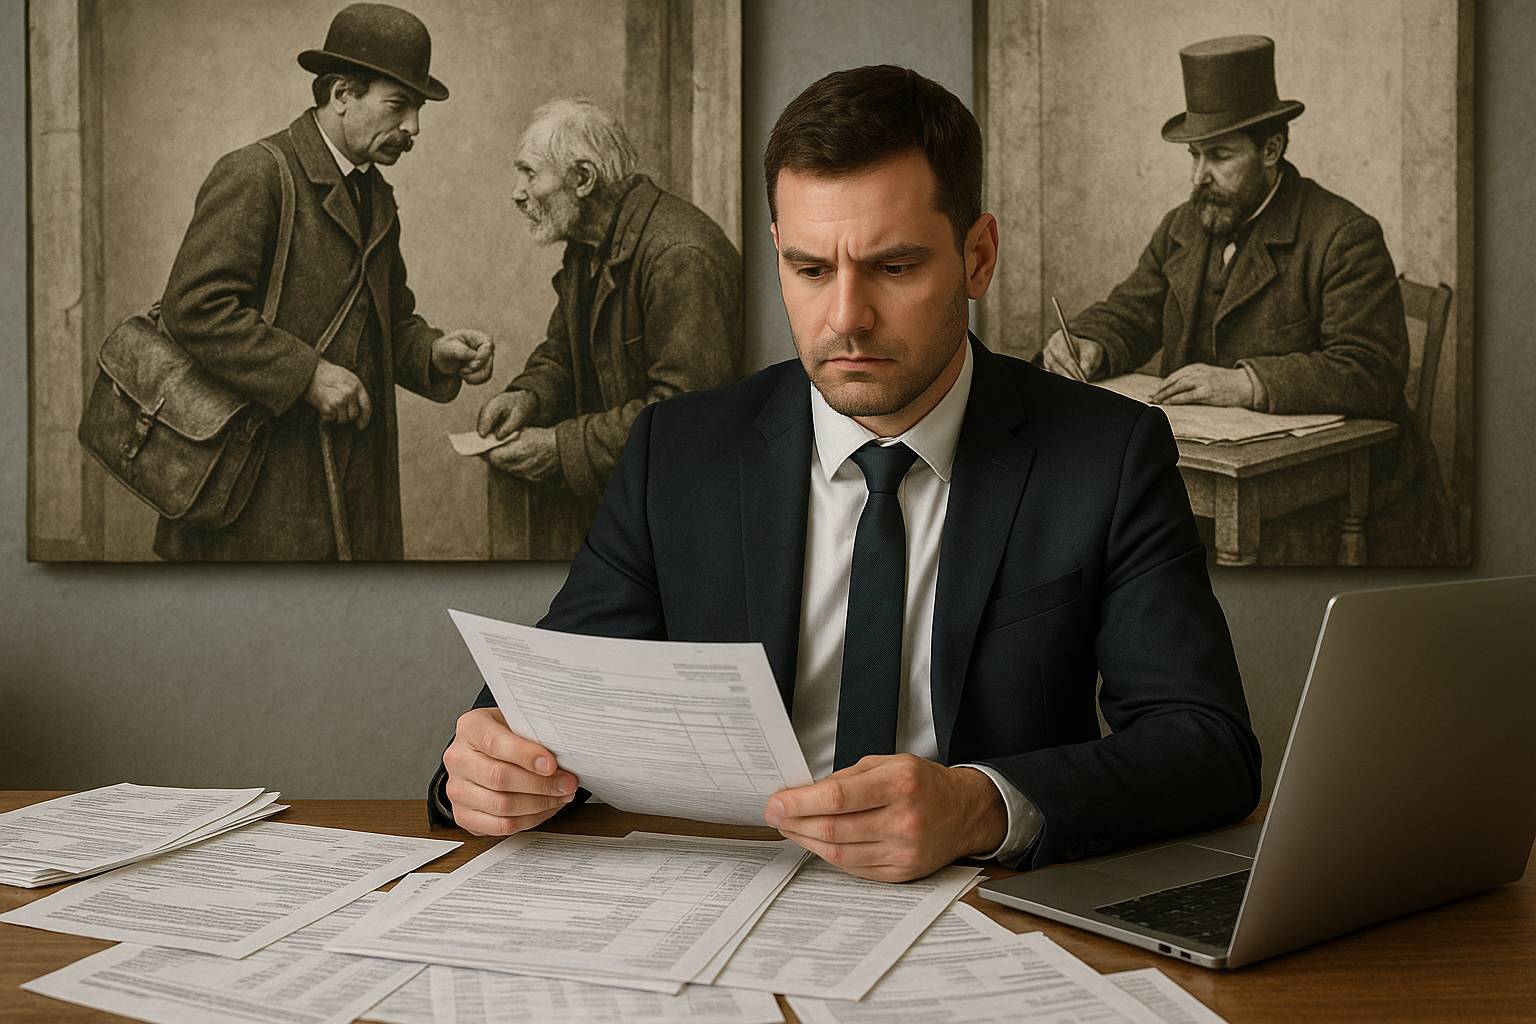
Il lavoro degli esattori e dei gabellieri rappresenta una delle professioni più antiche e, al tempo stesso, più controverse della storia giuridica e sociale. Tra odio sociale e funzione pubblica, chi riscuote tributi per conto dello Stato si trova da sempre in una posizione di tensione strutturale: indispensabile per il funzionamento dell’erario, eppure percepito come antagonista naturale dal contribuente. Capire le radici storiche di questa ambivalenza, il quadro normativo che oggi regola l’attività di riscossione e le prospettive di evoluzione della professione permette di leggere con maggiore lucidità un fenomeno che attraversa secoli di storia del diritto del lavoro e della fiscalità pubblica.
Origine storica delle figure di esattori e gabellieri
Le figure degli esattori e gabellieri hanno radici profonde nella storia, risalendo a tempi antichi in cui le società organizzate necessitavano di un sistema per raccogliere tributi e imposte.
Nell’antico Egitto, incaricati statali raccoglievano il grano come simbolo del tributo agricolo, esercitando una funzione al tempo stesso economica e simbolica del potere sovrano.
Nell’Impero Romano, l’esattore, spesso privato, chiamato publicanus, aveva il compito di raccogliere le tasse per conto dello Stato, operando però con ampi margini di discrezionalità che conducevano a frequenti abusi e corruzione. Il sistema dell’appalto fiscale — in cui il publicanus anticipava allo Stato il gettito atteso e poi si rifaceva sui contribuenti con interessi — generava un conflitto di interessi strutturale che alimentava il risentimento popolare.
Durante il Medioevo europeo, i gabellieri furono incaricati di riscuotere le gabelle, imposte indirette su beni di consumo come il sale, il vino e i tessuti. Queste figure erano spesso invise al popolo per le modalità coercitive con cui agivano e per il fatto che operavano in regime di concessione signorile o comunale, accumulando profitti personali sulla miseria altrui.
L’evoluzione di queste figure rispecchia le trasformazioni nella gestione delle finanze statali e nell’equilibrio di potere tra ceti sociali, rendendo evidente come la figura dell’esattore si sia sempre collocata a cavallo tra autorità e animosità pubblica. Non è un caso che nei Vangeli i pubblicani siano citati come emblema di disonestà morale, né che le rivolte fiscali medievali abbiano spesso preso di mira proprio i gabellieri come capri espiatori del malcontento collettivo.
Dal sistema feudale alla riscossione statale moderna
La transizione dall’esattore privato-feudale all’agente pubblico dello Stato moderno avviene progressivamente tra il XVI e il XIX secolo, con la centralizzazione burocratica degli apparati fiscali. In Italia, l’Unità nazionale porta con sé la creazione di un sistema tributario unificato e di corpi amministrativi dedicati alla riscossione, segnando il passaggio da una logica di appalto a una di servizio pubblico. Questo mutamento formale, tuttavia, non cancella immediatamente il retaggio di diffidenza accumulato nei secoli: l’odio sociale verso l’esattore sopravvive alla trasformazione istituzionale, sedimentandosi nell’immaginario collettivo come pregiudizio duraturo.
Il quadro normativo vigente: la riscossione tra diritto pubblico e tutele del contribuente
Nel sistema italiano attuale, la riscossione coattiva delle imposte è disciplinata principalmente dal D.P.R. 29 settembre 1973, n. 602, dal D.Lgs. 26 febbraio 1999, n. 46 e, per la parte relativa all’agente della riscossione, dal D.Lgs. 13 aprile 1999, n. 112. L’Agenzia delle Entrate-Riscossione (ADER), ente pubblico economico istituito con il D.L. 22 ottobre 2016, n. 193, ha assorbito le funzioni già svolte da Equitalia, diventando il principale soggetto deputato alla riscossione dei tributi erariali e di molti enti locali.
Sul versante delle tutele, lo Statuto del Contribuente (L. 27 luglio 2000, n. 212) ha introdotto principi fondamentali — chiarezza e trasparenza degli atti, tutela dell’affidamento, diritto di interpello — che vincolano l’operato degli agenti della riscossione e limitano i margini di arbitrio che storicamente caratterizzavano la figura dell’esattore. La riforma fiscale avviata con la L. 9 agosto 2023, n. 111 (delega al Governo per la revisione del sistema tributario) e i relativi decreti attuativi in corso di emanazione nel 2026 puntano a semplificare ulteriormente le procedure di riscossione, rafforzando al contempo le garanzie procedurali del debitore fiscale.
I poteri dell’agente della riscossione e i limiti legali
L’agente della riscossione dispone di strumenti coercitivi significativi: il fermo amministrativo dei beni mobili registrati (art. 86 D.P.R. 602/1973), il pignoramento presso terzi e l’ipoteca sugli immobili (art. 77). Tuttavia, l’esercizio di tali poteri è soggetto a precisi limiti quantitativi e procedurali: non è possibile procedere all’espropriazione immobiliare per debiti inferiori a 120.000 euro, né pignorare l’unico immobile adibito ad abitazione principale del debitore. Questi vincoli rappresentano il punto di equilibrio normativo tra la funzione pubblica della riscossione e la protezione dei diritti fondamentali del contribuente, riflettendo la tensione — mai del tutto risolta — tra odio sociale e funzione pubblica che caratterizza il lavoro degli esattori.
Esattori moderni: un ruolo tra etica e obblighi
Nel contesto contemporaneo, gli esattori continuano a svolgere una funzione chiave, ma il loro operato è influenzato da rigidi codici di condotta etici.
Se in passato l’uso della forza e della coercizione era frequente, oggi gli esattori sono vincolati da leggi che proteggono i diritti dei contribuenti. La loro missione è garantire che le tasse siano raccolte in modo efficace per sostenere i servizi pubblici essenziali.
→ Leggi anche: Appalto e subappalto: quando il lavoratore perde protezione nella catena della subfornitura
Tuttavia, l’intersezione tra etica e obblighi rende spesso il loro lavoro complesso. Devono operare con integrità, rispettando i limiti legali mentre affrontano situazioni delicate, come i casi di inadempienza per motivi di difficoltà economiche. La trasparenza e la giustizia sono fondamentali per prevenire abuso di potere e garantire che i pregiudizi non influenzino il giudizio professionale.
I moderni esattori sono formati per comunicare con empatia e comprensione, cercando soluzioni che siano vantaggiose sia per lo Stato sia per i cittadini. Strumenti come la rateizzazione del debito fiscale — oggi estesa fino a 120 rate mensili per importi superiori a 120.000 euro, ai sensi delle modifiche introdotte dalla riforma fiscale del 2026 — testimoniano come la funzione di riscossione si stia progressivamente orientando verso logiche di accompagnamento del contribuente in difficoltà, piuttosto che di mera coercizione.
L’impatto dell’odio sociale sulla professione: tra stigma e isolamento
Lavorare come esattore significa affrontare quotidianamente l’odio sociale derivante da secoli di pregiudizi. Il lavoro degli esattori e dei gabellieri, tra odio sociale e funzione pubblica, continua a essere segnato da questa contraddizione irrisolta: chi svolge un compito istituzionalmente necessario viene percepito come nemico personale dal contribuente che riceve la cartella esattoriale.
La figura dell’esattore è talvolta vista come antagonista naturale dei contribuenti, alimentata da aneddoti su esazioni aggressive e storie di soprusi. Nonostante i progressi nella trasparenza delle procedure di riscossione, persiste una percezione pubblica negativa legata alla paura di errori e ingiustizie fiscali.
Tale ostracismo può incidere profondamente anche sul benessere psicologico degli esattori, che si trovano isolati nella loro funzione, nonostante essa sia essenziale per il funzionamento dello Stato. Studi di psicologia del lavoro evidenziano come i lavoratori esposti a ostilità sistematica da parte dell’utenza sviluppino più frequentemente sintomi di burnout e disengagement professionale, con ricadute negative sulla qualità del servizio reso.
La necessità di riscossione fiscale viene spesso oscurata da una narrativa che inquadra gli esattori come avversari del contribuente medio, anziché difensori dei budget pubblici. Questa dualità crea tensioni che impongono una gestione sapiente delle relazioni pubbliche e, sul piano del diritto del lavoro, sollevano questioni rilevanti in materia di tutela della salute e sicurezza dei lavoratori esposti a stress occupazionale cronico.
La giurisprudenza sul benessere dei lavoratori della riscossione
I tribunali del lavoro hanno progressivamente riconosciuto che l’esposizione sistematica a comportamenti ostili da parte dell’utenza può configurare un rischio lavorativo rilevante ai sensi del D.Lgs. 9 aprile 2008, n. 81 (Testo Unico sulla Salute e Sicurezza sul Lavoro). Il datore di lavoro — nel caso degli agenti della riscossione pubblici, l’ente stesso — è tenuto a valutare il rischio psicosociale e ad adottare misure preventive adeguate, pena la responsabilità per danno biologico e morale subito dal lavoratore. Questa evoluzione giurisprudenziale rappresenta un riconoscimento implicito della specificità della condizione professionale degli esattori, storicamente ignorata dal diritto del lavoro.
Strategie per ridurre l’ostilità della popolazione
La riduzione dell’ostilità verso gli esattori e gabellieri richiede strategie mirate che enfatizzino la trasparenza e l’educazione fiscale. È essenziale educare il pubblico sui meccanismi e l’importanza della riscossione delle imposte, facendo comprendere che le entrate fiscali sostengono servizi fondamentali come sanità e istruzione.
Gli esattori possono trarre beneficio da programmi di formazione continua che migliorino le loro capacità di comunicazione empatica, permettendo loro di gestire meglio le interazioni difficili. L’uso di tecnologie avanzate e piattaforme digitali può agevolare processi più trasparenti e ridurre malintesi.
Inoltre, l’adozione di campagne informative riguardo ai diritti dei contribuenti e alle procedure di contestazione può migliorare la fiducia pubblica nel sistema fiscale. Creare spazi di dialogo tra cittadini ed esattori, come forum e assemblee, può inoltre aiutare a ridurre i pregiudizi, stimolando un senso di comune responsabilità.
Sul piano istituzionale, il potenziamento del Garante del Contribuente — figura prevista dall’art. 13 dello Statuto del Contribuente — e la diffusione della mediazione tributaria rappresentano strumenti concreti per deflazionare il conflitto tra esattore e contribuente, spostando la relazione da una logica avversariale a una di problem solving condiviso.
Il ruolo cruciale nel sistema fiscale odierno
I moderni esattori e gabellieri giocano un ruolo cruciale nel sistema fiscale, fungendo da mediatori tra lo Stato e i cittadini. Essi sono non solo responsabili della raccolta delle tasse, ma svolgono anche una funzione investigativa per valutare la conformità fiscale e prevenire l’evasione.
→ Leggi anche: Appalti pubblici e dumping salariale: la responsabilità solidale della stazione appaltante dopo la sentenza Corte di Cassazione 2025
La loro opera è fondamentale per garantire che le politiche fiscali siano implementate efficacemente, e che vi sia un flusso continuo di risorse finanziarie per supportare le funzioni governative. La precisione e l’efficienza nella riscossione delle imposte sono vitali per mantenere l’equilibrio economico e promuovere la giustizia sociale.
In effetti, la capacità di un paese di mantenere infrastrutture pubbliche adeguate e servizi essenziali dipende direttamente dall’efficacia con cui gli esattori svolgono il loro compito. Questo rende la loro funzione non solo necessaria, ma anche di valore inestimabile per il benessere complessivo della società.
Nel 2026, il tax gap italiano — la differenza tra gettito teorico e gettito effettivamente riscosso — rimane una delle sfide strutturali più rilevanti per la finanza pubblica. Il miglioramento dell’efficienza della riscossione non è dunque una questione meramente tecnica, ma una condizione necessaria per la sostenibilità dello Stato sociale e per la redistribuzione equa delle risorse collettive.
Prospettive future per esattori e gabellieri
Guardando al futuro, il lavoro degli esattori e gabellieri è destinato a evolversi ulteriormente, adattandosi alle nuove tecnologie e ai cambiamenti sociopolitici. Con l’avvento dell’automazione e dell’intelligenza artificiale, si prevede che molti aspetti del loro lavoro potrebbero diventare più digitalizzati, eliminando errori umani e migliorando l’efficienza.
Tuttavia, il progresso tecnologico comporta anche sfide, tra cui la protezione dei dati personali e la gestione delle identità digitali. L’uso di algoritmi predittivi per l’individuazione dei contribuenti a rischio di evasione solleva questioni di equità e non discriminazione che il diritto tributario e il diritto del lavoro dovranno affrontare con strumenti normativi adeguati.
Parallelamente, vi sono sforzi per riformare le politiche fiscali al fine di semplificare i sistemi tributari e ridurre il carico burocratico sia per i contribuenti che per gli esattori. È cruciale che la formazione continui a essere un pilastro del loro operato, affinché siano preparati ad affrontare i nuovi scenari con competenza e flessibilità.
In definitiva, il futuro di questa professione dipende dalla capacità di adattamento all’interno di un sistema fiscale sempre più complesso e interdipendente, mantenendo al centro l’equità e la trasparenza. La tensione tra odio sociale e funzione pubblica che ha sempre caratterizzato il lavoro degli esattori e dei gabellieri non scomparirà per decreto, ma potrà essere progressivamente attenuata attraverso riforme istituzionali, innovazione tecnologica e una cultura fiscale più matura.
Domande frequenti sul lavoro degli esattori e dei gabellieri
Qual è la differenza tra esattore e gabelliere?
Storicamente, l’esattore era il soggetto incaricato della riscossione delle imposte dirette (tributi sul reddito o sul patrimonio), mentre il gabelliere riscuoteva le gabelle, ossia le imposte indirette sui consumi e sulle transazioni commerciali. Nella terminologia moderna, entrambe le figure confluiscono nella categoria dell’agente della riscossione, che opera per conto dell’Agenzia delle Entrate-Riscossione o di enti locali concessionari.
Perché gli esattori sono storicamente odiati?
L’odio sociale verso gli esattori affonda le radici in secoli di pratiche abusive: dal sistema del publicanus romano, che lucrava sulla riscossione, ai gabellieri medievali che applicavano imposte su beni di prima necessità. La percezione dell’esattore come soggetto che preleva ricchezza senza restituire un beneficio diretto e visibile ha alimentato un pregiudizio duraturo, rafforzato da ogni episodio di errore o abuso nell’applicazione delle procedure di riscossione.
Quali tutele ha oggi il contribuente nei confronti dell’agente della riscossione?
Il contribuente dispone di un ampio sistema di tutele: lo Statuto del Contribuente (L. 212/2000) garantisce il diritto all’informazione, alla chiarezza degli atti e alla tutela dell’affidamento. È possibile impugnare la cartella di pagamento dinanzi alla Corte di Giustizia Tributaria entro 60 giorni dalla notifica, richiedere la rateizzazione del debito, presentare istanza di sgravio per errori, e rivolgersi al Garante del Contribuente per segnalare irregolarità procedurali.
Il lavoro dell’esattore è tutelato dal diritto del lavoro in caso di stress occupazionale?
Sì. Il D.Lgs. 81/2008 impone al datore di lavoro di valutare e gestire tutti i rischi lavorativi, inclusi quelli psicosociali derivanti dall’esposizione sistematica a comportamenti ostili dell’utenza. La giurisprudenza del lavoro ha riconosciuto il diritto al risarcimento del danno biologico e morale per i lavoratori della riscossione che abbiano subito danni alla salute riconducibili a stress occupazionale non adeguatamente prevenuto dall’ente datore di lavoro.
Come sta cambiando la professione con la digitalizzazione?
La digitalizzazione sta trasformando profondamente il lavoro degli esattori: la notifica telematica degli atti, l’incrocio automatizzato delle banche dati fiscali e l’uso di algoritmi predittivi per l’individuazione dell’evasione riducono la componente manuale e discrezionale del lavoro. Questo processo aumenta l’efficienza ma richiede nuove competenze digitali e solleva questioni etiche e giuridiche legate all’uso dei dati personali e alla trasparenza dei criteri algoritmici di selezione dei contribuenti da sottoporre a controllo.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.




