Lo stress finanziario colpisce milioni di lavoratori italiani, eppure in pochi sanno riconoscerlo per nome. La pressione derivante da debiti, bollette insolute, stipendi insufficienti o improvvisa perdita del lavoro genera un circolo vizioso in cui l’ansia economica compromette la salute, la produttività e le relazioni personali. Capire cos’è lo stress finanziario, come si manifesta e — soprattutto — come affrontarlo con strumenti concreti è il primo passo per spezzare quel circolo. Questo articolo offre un percorso strutturato: dalla definizione del fenomeno ai sintomi, dalle tecniche di gestione quotidiana alle priorità finanziarie urgenti, fino a quando è indispensabile rivolgersi a un professionista.
Che cos’è lo stress finanziario e perché è così diffuso
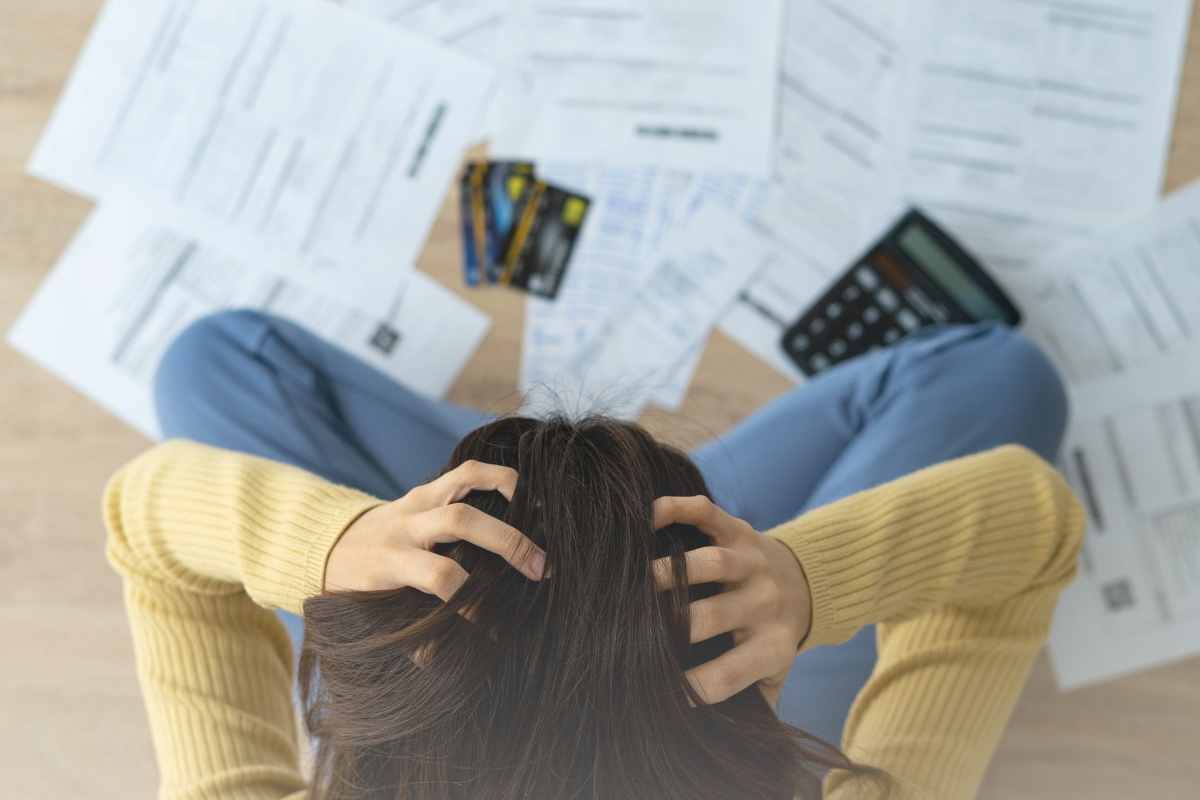
Lo stress finanziario è uno stato di tensione psicofisica prolungata causato dalla percezione — reale o temuta — di non riuscire a far fronte ai propri impegni economici. Non si tratta semplicemente di «avere pochi soldi»: è la combinazione tra incertezza, senso di perdita di controllo e pressione sociale che lo rende particolarmente logorante.
I dati più recenti confermano che si tratta di un fenomeno strutturale, non episodico. L’aumento del costo della vita, la precarietà contrattuale e l’erosione del potere d’acquisto dei salari rendono lo stress finanziario una delle principali fonti di disagio per i lavoratori dipendenti e autonomi. Eppure, a differenza di altre forme di stress, quello economico viene spesso vissuto in silenzio, per vergogna o per la convinzione erronea che si tratti di un problema strettamente personale e non di una condizione riconoscibile e affrontabile.
Riconoscere lo stress finanziario come tale — e non come un difetto caratteriale — è il presupposto di qualsiasi strategia efficace.
Riconoscere i sintomi dello stress finanziario
Il riconoscimento dei sintomi dello stress finanziario è il primo passo per affrontare tale condizione. Molte persone sperimentano una serie di segnali fisici e psicologici che, presi singolarmente, sembrano banali, ma che insieme delineano un quadro preciso.
Sintomi fisici
I sintomi fisici più comuni includono insonnia, mal di testa ricorrenti, tensione muscolare — specialmente a collo e spalle — affaticamento cronico e disturbi gastrointestinali. Il corpo risponde alla pressione economica come a qualsiasi altra minaccia percepita: attivando il sistema nervoso simpatico in modo prolungato, con effetti negativi sull’immunità e sul metabolismo.
Sintomi psicologici e comportamentali
Sul piano psicologico, lo stress finanziario si manifesta con ansia, depressione, difficoltà di concentrazione e irritabilità. Sul piano comportamentale, si osservano spesso evitamento delle comunicazioni bancarie, procrastinazione delle decisioni economiche, isolamento sociale e, in alcuni casi, ricorso a comportamenti compensatori come il gioco d’azzardo o gli acquisti impulsivi.
Comprendere questi segnali è fondamentale per iniziare a prendere le misure necessarie per mitigare lo stress. È importante prestare attenzione a come ci si sente durante le attività quotidiane, notando eventuali modifiche nel comportamento o nelle emozioni che potrebbero indicare uno stato di stress elevato. Avere una consapevolezza chiara di questi sintomi permette di agire in modo proattivo, adottando strategie per ridurre lo stress e migliorare il benessere complessivo.
Tecniche di gestione dello stress quotidiano
La gestione dello stress quotidiano può fare la differenza nel modo in cui affrontiamo le difficoltà finanziarie. Una delle tecniche più efficaci è quella di adottare routine di rilassamento, come la meditazione o lo yoga, che possono aiutare a ridurre i livelli di stress.
→ Leggi anche: Discriminazione per genere nelle progressioni di carriera: come provare il danno biologico da stress lavoro-correlato
Inoltre, dedicare del tempo per attività che si ama fare, come leggere, ascoltare musica o praticare hobby, può fungere da valvola di sfogo. È altresì utile adottare una dieta bilanciata e mantenere un buon livello di idratazione, poiché il corpo risponde meglio allo stress se ben curato.
Infine, non sottovalutare l’importanza del supporto sociale: parlare delle proprie preoccupazioni con amici o familiari può fornire una prospettiva nuova e soluzioni inaspettate.
Separare il tempo «economico» dal resto della giornata
Una tecnica spesso sottovalutata consiste nel dedicare una finestra temporale precisa e limitata — ad esempio trenta minuti al giorno — alla gestione delle questioni finanziarie, evitando che i pensieri economici invadano ogni momento della giornata. Questa pratica, mutuata dalla terapia cognitivo-comportamentale, riduce la ruminazione e restituisce un senso di controllo.
Stabilire priorità finanziarie urgenti
La capacità di stabilire priorità finanziarie è essenziale quando ci si trova di fronte a pagamenti mancati. È fondamentale creare un piano finanziario ben definito che identifichi le spese assolutamente necessarie, come l’affitto, le utenze e gli alimenti. Stilare un elenco delle spese mensili aiuta a identificare quali sono essenziali e quali possono essere posticipate o eliminate. Ciò offre una visione più chiara della situazione finanziaria e consente di focalizzare le risorse sugli elementi critici.

Inoltre, contattare i creditori può spesso aprire la possibilità di rinegoziare le condizioni di pagamento. La trasparenza e la comunicazione possono infatti condurre a soluzioni che non sono immediatamente evidenti e alleggerire significativamente la pressione finanziaria.
Il metodo delle tre categorie
Un approccio pratico consiste nel classificare ogni voce di spesa in tre categorie: imprescindibile (affitto, mutuo, cibo, farmaci), importante ma differibile (abbonamenti, rate non urgenti) e eliminabile nel breve periodo (svaghi, acquisti non necessari). Questa gerarchia consente di liberare risorse in tempi rapidi senza rinunciare alla qualità della vita in modo indiscriminato.
Consulenza finanziaria: quando cercare aiuto
Riconoscere quando è il momento di cercare consulenza finanziaria professionale può essere determinante per ottenere un sostegno efficace. Se le tecniche autonome non sembrano sufficienti e il debito continua a crescere, rivolgersi a un consulente finanziario può offrire una nuova prospettiva e consigli personalizzati.
I consulenti finanziari sono addestrati per aiutare a creare piani di gestione del debito, ottimizzare il budget personale e suggerire strategie di risparmio. Alcuni enti e associazioni offrono consulenze finanziarie gratuite o a basso costo, il che rende l’assistenza accessibile a un pubblico più vasto. Sapere di non essere soli nella gestione delle difficoltà economiche può sollevare un grande peso dallo stress emotivo e fornire gli strumenti necessari per raggiungere una stabilità finanziaria.
Risorse pubbliche e associazioni di supporto
In Italia esistono sportelli di consulenza al debito gestiti da associazioni di consumatori (come Adiconsum o Federconsumatori), nonché servizi di mediazione creditizia previsti dalla normativa vigente. Per i lavoratori dipendenti in difficoltà, i patronati sindacali rappresentano un primo punto di accesso gratuito per orientarsi tra le misure di sostegno al reddito — dalla Cassa Integrazione Guadagni agli ammortizzatori sociali — che possono alleviare la pressione finanziaria nel breve termine.
→ Leggi anche: Malattia professionale da stress: come provare il nesso causale con il lavoro
Strumenti digitali per monitorare le spese
Nell’era digitale, esistono numerosi strumenti che possono semplificare il monitoraggio delle spese. Applicazioni come Mint, You Need a Budget (YNAB) e altre soluzioni di budgeting online offrono la possibilità di tracciare entrate e uscite in modo preciso. Questi strumenti possono inviare notifiche quando le spese superano un certo limite, aiutando a restare sotto controllo. Alcuni offrono anche suggerimenti automatici per ottimizzare la gestione del denaro.
Avere tutte le informazioni finanziarie centralizzate e accessibili con un semplice clic può ridurre il carico mentale associato alla gestione dei fondi e consentire un’analisi più dettagliata delle spese. Utilizzare questi strumenti digitali è una scelta saggia per chi desidera mantenere una chiara visione della propria situazione economica e prevenire l’accumulo di debiti imprevisti.
Lo stress finanziario e il rapporto di lavoro: tutele spesso ignorate
Un aspetto che molti lavoratori trascurano è che lo stress finanziario può avere radici — e soluzioni — direttamente nel rapporto di lavoro. Retribuzioni non corrisposte, mancato versamento dei contributi previdenziali, contratti irregolari o cessazione improvvisa del rapporto lavorativo sono tra le cause più frequenti di difficoltà economica acuta.
In questi casi, il diritto del lavoro offre strumenti di tutela specifici: il ricorso al giudice del lavoro per il recupero delle retribuzioni arretrate, la richiesta di accesso agli ammortizzatori sociali, la verifica della regolarità contributiva tramite l’estratto conto INPS. Conoscere questi strumenti non elimina lo stress finanziario, ma permette di affrontarlo con una mappa più precisa delle opzioni disponibili, riducendo il senso di impotenza che ne amplifica gli effetti psicologici.
Domande frequenti sullo stress finanziario
Lo stress finanziario è una condizione medica riconosciuta?
Non è classificato come diagnosi autonoma nei manuali diagnostici, ma i suoi effetti — ansia generalizzata, depressione, disturbi del sonno — sono condizioni mediche riconosciute. Diversi studi pubblicati su riviste di psicologia della salute documentano la correlazione diretta tra difficoltà economiche e deterioramento della salute mentale e fisica.
Qual è la prima cosa da fare quando ci si accorge di essere in difficoltà finanziaria?
Il primo passo è fare un inventario realistico della situazione: entrate certe, uscite fisse e debiti in corso. Solo a partire da un quadro chiaro è possibile stabilire priorità e valutare le opzioni disponibili, senza farsi paralizzare dall’ansia.
Quando lo stress finanziario diventa un problema lavorativo?
Quando compromette la concentrazione, aumenta l’assenteismo o deteriora le relazioni con colleghi e superiori, lo stress finanziario diventa anche un problema lavorativo. In questi casi può essere utile segnalare la situazione al medico competente aziendale o al responsabile delle risorse umane, che in alcune realtà possono attivare programmi di supporto al benessere dei dipendenti.
Esistono agevolazioni fiscali o sussidi per chi è in difficoltà economica?
Sì. Il sistema di welfare italiano prevede diverse misure: dall’Assegno di Inclusione per i nuclei familiari in povertà, alle detrazioni IRPEF per carichi familiari, fino ai fondi di solidarietà bilaterali per i lavoratori di settori non coperti dalla Cassa Integrazione. Un patronato o un CAF possono orientare gratuitamente nella scelta delle misure più adatte alla propria situazione.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.