
Capire come funzionano gli assegni straordinari fondi solidarietà è diventato un passaggio obbligato per lavoratori, aziende e consulenti del lavoro che intendono gestire uscite anticipate dal mercato del lavoro in modo pianificato e legalmente corretto. Questi strumenti, erogati dai fondi bilaterali di solidarietà istituiti in diversi comparti produttivi — dalle telecomunicazioni all’edilizia, dall’artigianato ad altri settori ancora — rappresentano una delle soluzioni più strutturate per accompagnare il lavoratore verso la pensione senza ricorrere ai licenziamenti. Il quadro normativo di riferimento si è arricchito nel corso del 2026 di nuovi chiarimenti operativi da parte dell’INPS, rendendo indispensabile un esame coordinato e aggiornato delle regole vigenti.
La natura giuridica dei fondi bilaterali e la funzione degli assegni straordinari
I fondi di solidarietà bilaterali nascono dall’accordo tra le organizzazioni sindacali dei lavoratori e le associazioni datoriali di categoria, con il fine di creare un sistema di protezione del reddito alternativo o complementare agli ammortizzatori sociali ordinari. La loro istituzione avviene attraverso decreti interministeriali — adottati dai Ministeri del Lavoro e dell’Economia — che ne definiscono la governance, le fonti di finanziamento e la gamma delle prestazioni erogabili.
Tra queste prestazioni, l’assegno straordinario per il sostegno al reddito occupa una posizione centrale. Si tratta di un beneficio economico riconosciuto al lavoratore che, pur non avendo ancora maturato i requisiti per accedere alla pensione di vecchiaia o anticipata, si trova a una distanza temporale definita dal raggiungimento di tali soglie. L’assegno copre il periodo intercorrente tra la cessazione del rapporto di lavoro e il momento in cui il lavoratore potrà effettivamente percepire il trattamento pensionistico, svolgendo così una funzione di ponte previdenziale.
È importante distinguere questa prestazione dall’assegno di accompagnamento alla pensione, che presenta caratteristiche parzialmente sovrapponibili ma si rivolge a platee e condizioni di accesso differenti, come chiarisce la Circolare INPS n. 104 del 29 settembre 2026. Mentre l’assegno di accompagnamento è stato oggetto di specifici chiarimenti in relazione ai lavoratori privi di anzianità contributiva al 31 dicembre 1995, l’assegno straordinario segue una logica propria, radicata nella contrattazione collettiva di settore e nelle regole del singolo fondo bilaterale.
Il quadro normativo aggiornato: circolari e messaggi INPS del 2026
Il 2026 ha segnato un momento di significativa evoluzione interpretativa per l’intera materia. L’INPS ha prodotto una serie di atti amministrativi che, letti in modo coordinato, offrono un quadro più nitido degli obblighi e delle opportunità connessi agli assegni straordinari fondi solidarietà.
Il primo intervento rilevante è il Messaggio n. 558 del 17 febbraio 2026, con cui l’Istituto ha aggiornato i requisiti pensionistici da considerare ai fini dell’accesso alle prestazioni di esodo, inclusi gli assegni straordinari erogati dai fondi bilaterali. Questo messaggio ha risposto all’esigenza pratica di coordinare i requisiti di accesso con le variazioni legate alle aspettative di vita, che periodicamente modificano le soglie anagrafiche e contributive richieste per il pensionamento.
Il secondo atto di rilievo è la Circolare n. 41 del 3 aprile 2026, che ha affrontato specificamente la questione dell’applicazione degli adeguamenti alla speranza di vita per i lavoratori già in regime di isopensione. La circolare ha chiarito come tali adeguamenti si ripercuotano anche sulle prestazioni straordinarie dei fondi bilaterali, stabilendo criteri interpretativi utili per i casi in cui il lavoratore si trovi a cavallo di più regimi normativi.
Il terzo e più recente tassello è la Circolare n. 104 del 29 settembre 2026, che ha fornito istruzioni operative sull’erogazione dell’assegno di accompagnamento alla pensione per i lavoratori in regime contributivo puro — ossia coloro che non vantano alcuna anzianità contributiva antecedente al 1° gennaio 1996. Pur riguardando principalmente l’assegno di accompagnamento, le indicazioni contenute nella circolare hanno riflessi diretti sulla gestione degli assegni straordinari per questa specifica categoria di lavoratori, che fino a poco tempo fa era esclusa o trattata in modo incerto dalla prassi amministrativa.
→ Leggi anche: Assegni straordinari di sostegno al reddito nei Fondi di solidarietà bilaterali: accesso e disciplina operativa
Accesso agli assegni straordinari: requisiti generali e categorie di lavoratori
I requisiti di accesso agli assegni straordinari si articolano su più livelli: quello legale-generale, definito dalla normativa nazionale; quello settoriale, determinato dai decreti istitutivi dei singoli fondi; e quello aziendale, che emerge dagli accordi sindacali stipulati in sede di gestione delle eccedenze occupazionali.
Sul piano generale, il lavoratore deve trovarsi in una condizione di prossimità al pensionamento entro una finestra temporale che, nella prassi dei fondi bilaterali, si attesta tipicamente in un intervallo di alcuni anni — il cui limite massimo varia a seconda del fondo e del decreto istitutivo applicabile. È richiesta la cessazione del rapporto di lavoro su base consensuale: l’adesione all’esodo è volontaria e il lavoratore deve formalmente accettare le condizioni previste dall’accordo sindacale aziendale che disciplina il piano di ristrutturazione o riduzione dell’organico.
Una novità di rilievo, consolidata dalla prassi INPS nel 2026, riguarda l’estensione di queste prestazioni ai lavoratori in regime contributivo puro, cioè coloro che hanno versato il primo contributo a partire dal 1° gennaio 1996. Per lungo tempo, l’accesso agli strumenti di esodo era stato riservato prevalentemente ai lavoratori con anzianità contributiva mista o retributiva, che potevano contare su requisiti pensionistici più facilmente raggiungibili. L’inclusione del regime contributivo puro rappresenta quindi un ampliamento significativo della platea potenziale dei beneficiari, reso possibile dall’evoluzione normativa e dai chiarimenti operativi dell’Istituto.
Sul piano settoriale, i fondi bilaterali attivi in comparti come le telecomunicazioni, l’edilizia e l’artigianato presentano ciascuno specificità legate alla natura del lavoro, alla struttura contributiva del settore e alle dinamiche occupazionali tipiche. Un fondo del settore delle telecomunicazioni, ad esempio, tenderà a gestire piani di esodo connessi a processi di digitalizzazione e riorganizzazione aziendale su larga scala, mentre un fondo dell’artigianato si troverà a operare in un contesto di imprese più piccole, con esigenze di flessibilità diverse.
La procedura di accesso: dall’accordo sindacale alla domanda INPS
Il percorso che conduce all’erogazione dell’assegno straordinario si sviluppa attraverso fasi distinte e sequenziali, ciascuna delle quali richiede attenzione sia da parte del datore di lavoro sia da parte del lavoratore interessato.
Il punto di partenza è la stipula di un accordo sindacale aziendale che identifichi i lavoratori destinatari del piano di esodo, ne definisca il numero, i profili professionali e le condizioni economiche dell’uscita. Tale accordo deve essere coerente con le previsioni del contratto collettivo di settore e con le regole del fondo bilaterale competente. In assenza di un accordo valido, la procedura non può essere avviata.
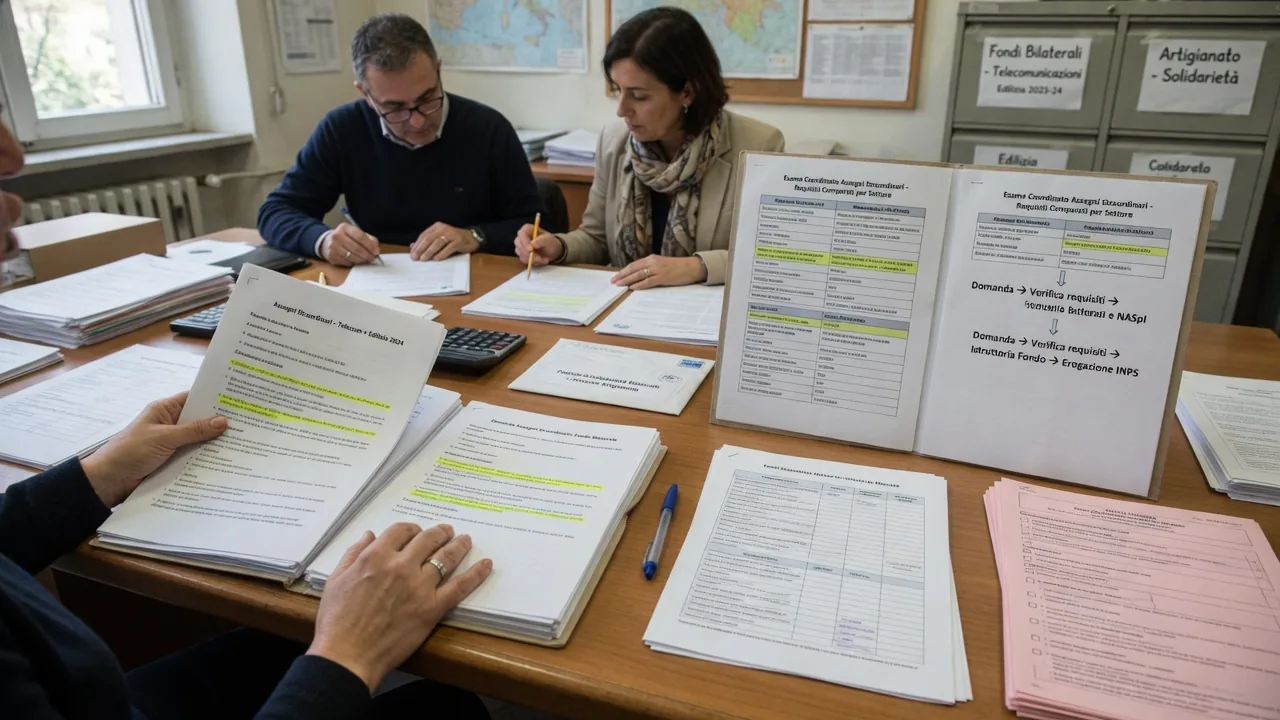
Successivamente, il datore di lavoro presenta al fondo bilaterale di riferimento la domanda di accesso alla prestazione, allegando la documentazione necessaria — tra cui l’accordo sindacale, i dati anagrafici e contributivi dei lavoratori interessati e le proiezioni previdenziali che attestino la prossimità al pensionamento entro il termine previsto. Il fondo verifica la sussistenza dei requisiti e, in caso positivo, trasmette la pratica all’INPS per le verifiche di competenza.
L’Istituto, sulla base delle istruzioni operative contenute nelle circolari e nei messaggi emanati nel corso degli anni — inclusi quelli del 2026 — procede alla verifica della posizione previdenziale del singolo lavoratore, accertando la proiezione del raggiungimento dei requisiti pensionistici entro la finestra temporale coperta dall’assegno. Solo a seguito di esito positivo di questa verifica l’assegno può essere autorizzato ed erogato.
→ Leggi anche: Assegno di accompagnamento alla pensione e fondi di solidarietà bilaterali: accesso e disciplina operativa
È fondamentale che il lavoratore presenti la propria domanda individuale di adesione entro i termini stabiliti dall’accordo aziendale, poiché l’adesione tardiva può compromettere irrimediabilmente l’accesso alla prestazione. Il ruolo del consulente del lavoro o del patronato sindacale risulta spesso determinante in questa fase, per garantire che la documentazione sia completa e che la domanda rispetti le scadenze previste.
Contribuzione correlata e oneri a carico del datore di lavoro
L’erogazione degli assegni straordinari non è priva di costi per il datore di lavoro. Il sistema dei fondi bilaterali prevede che l’impresa che accede alla prestazione si faccia carico di una contribuzione correlata, il cui scopo è quello di garantire che il lavoratore in esodo continui a maturare la propria posizione previdenziale durante il periodo di fruizione dell’assegno, senza subire lacune contributive che si ripercuoterebbero negativamente sull’importo della futura pensione.
Questa contribuzione copre tipicamente sia la quota a carico del lavoratore sia quella a carico del datore di lavoro, calcolate sulla base della retribuzione che il dipendente avrebbe percepito se fosse rimasto in servizio. L’onere economico per l’azienda può essere quindi considerevole, soprattutto in presenza di piani di esodo che coinvolgono un numero elevato di lavoratori o che si protraggono per un periodo pluriennale.
La corretta gestione di questa contribuzione è oggetto di specifiche istruzioni operative da parte dell’INPS, che nel tempo ha chiarito le modalità di calcolo, i flussi di versamento e le conseguenze di eventuali inadempimenti. I chiarimenti forniti nel 2026, in particolare attraverso la Circolare n. 104 e il Messaggio n. 558, hanno ulteriormente precisato le modalità applicabili ai lavoratori in regime contributivo puro, categoria per la quale le regole di calcolo presentano specificità legate alla diversa struttura del montante contributivo individuale.
Differenze settoriali e punti di attenzione per i professionisti
Sebbene il quadro normativo generale sia comune a tutti i fondi bilaterali di solidarietà, le differenze settoriali possono essere significative e richiedono un’analisi caso per caso. I decreti istitutivi dei singoli fondi fissano autonomamente la durata massima della prestazione, le soglie di prossimità al pensionamento richieste, le modalità di finanziamento e le regole di governance interna. Un professionista che si trovi a gestire un piano di esodo nel settore delle telecomunicazioni opererà con regole parzialmente diverse rispetto a un collega che lavora nel comparto edile o artigianale.
Un punto di attenzione trasversale riguarda l’adeguamento alla speranza di vita: come chiarito dalla Circolare n. 41 del 2026, le variazioni periodiche dei requisiti pensionistici legate a questo meccanismo si riflettono anche sulle condizioni di accesso agli assegni straordinari, potendo modificare la finestra temporale entro cui il lavoratore deve maturare il diritto alla pensione. È quindi essenziale che le proiezioni previdenziali vengano aggiornate con regolarità e tengano conto delle tabelle vigenti al momento della presentazione della domanda.
Per approfondire il quadro normativo di riferimento e consultare la documentazione ufficiale dell’Istituto, è possibile fare riferimento al portale istituzionale dell’INPS, dove sono pubblicate circolari, messaggi e istruzioni operative aggiornate.
Gli assegni straordinari dei fondi bilaterali di solidarietà si confermano, nel panorama degli ammortizzatori sociali italiani del 2026, come uno strumento di elevata complessità tecnica ma di grande utilità pratica: la loro corretta applicazione richiede una conoscenza approfondita del quadro normativo generale, delle specificità settoriali e delle istruzioni operative INPS più recenti, rendendo indispensabile un approccio professionale strutturato tanto nella fase di progettazione del piano di esodo quanto in quella di gestione amministrativa della prestazione.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.