← Torna alla guida: Conversione a indeterminato: quando scatta il diritto automatico
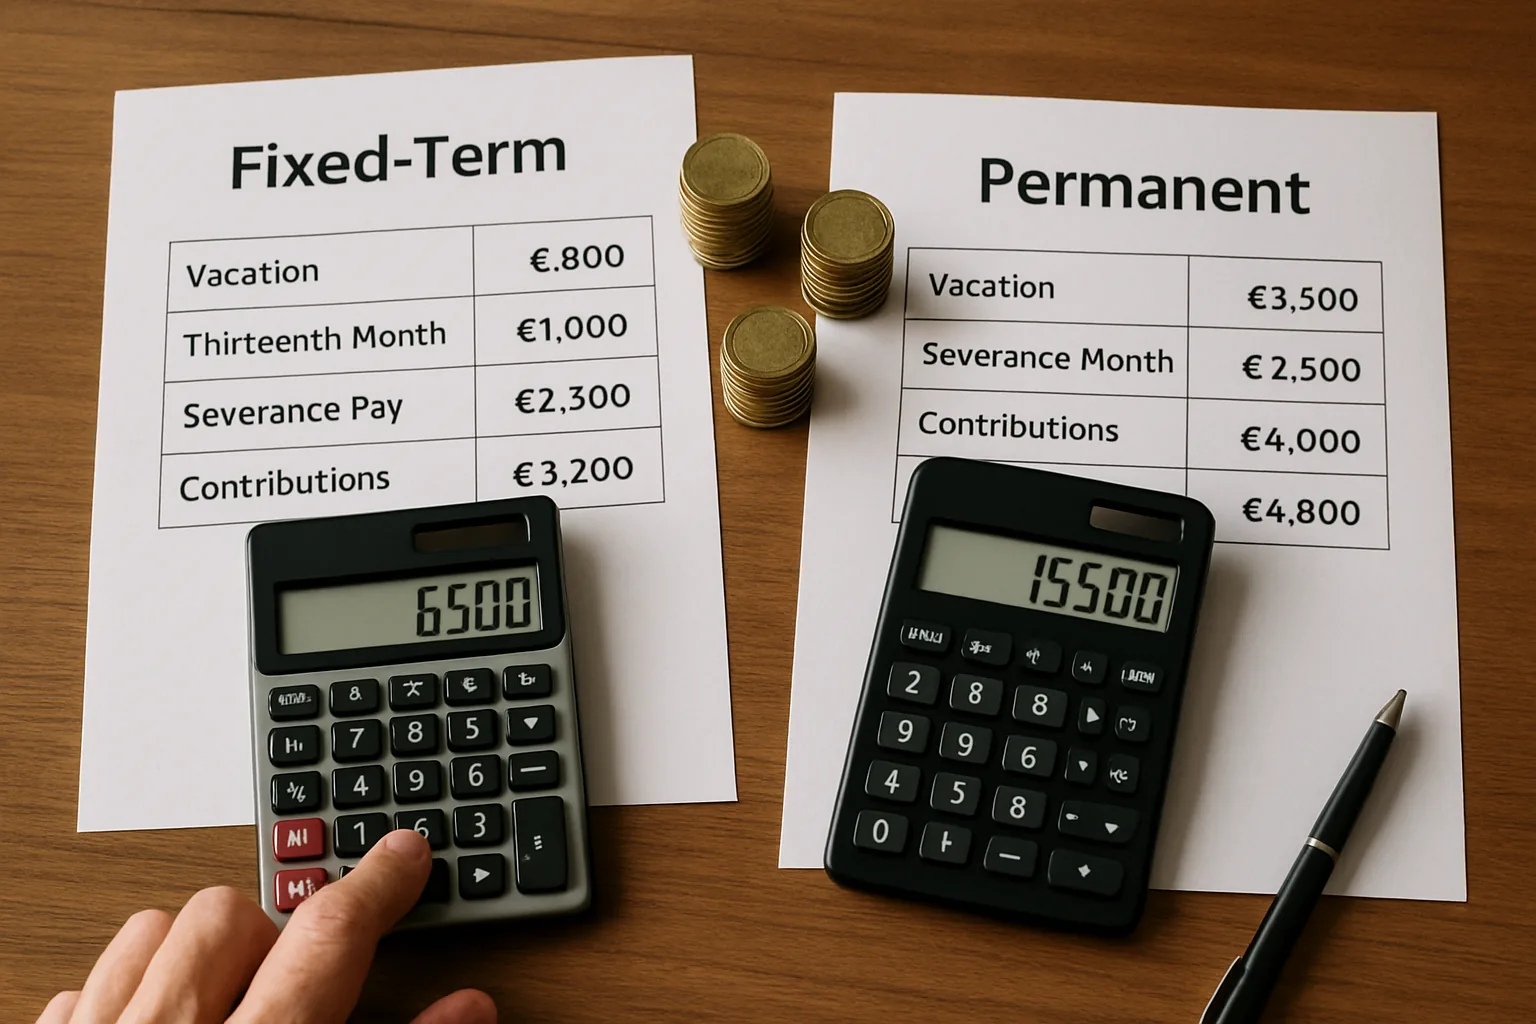
Capire come si articolano le ferie, il TFR, i contributi previdenziali e la tredicesima nei diversi tipi di rapporto di lavoro è essenziale per ogni lavoratore dipendente che voglia tutelare i propri diritti economici. Il confronto tra contratto a termine e contratto a tempo indeterminato rivela differenze operative spesso sottovalutate: il trattamento di ferie, TFR, contributi e contratto a termine o indeterminato segue regole comuni per certi istituti, ma diverge in modo significativo per modalità di calcolo, tempistiche di erogazione e impatto sul reddito complessivo. Questo contributo analizza ciascun istituto in modo sistematico, partendo dai fondamenti normativi per arrivare alle implicazioni pratiche, con l’obiettivo di offrire uno strumento di orientamento concreto sia ai lavoratori sia ai professionisti delle risorse umane.
Il quadro normativo di riferimento: dalla Costituzione alle riforme del 2026
Il diritto del lavoro italiano poggia su una gerarchia di fonti che va dalla Costituzione della Repubblica fino ai contratti collettivi nazionali di lavoro (CCNL). L’articolo 36 della Costituzione sancisce il diritto del lavoratore a una retribuzione proporzionata e sufficiente, stabilendo altresì il diritto al riposo settimanale e alle ferie annuali retribuite. Questi principi non sono mere dichiarazioni programmatiche: la giurisprudenza costituzionale e ordinaria li ha progressivamente tradotti in obblighi concreti e inderogabili per il datore di lavoro, indipendentemente dalla tipologia contrattuale.
Sul piano legislativo ordinario, il panorama si è arricchito di novità rilevanti nel corso del 2026. Il Decreto Primo Maggio è stato convertito in legge il 28 giugno 2026, con entrata in vigore il giorno successivo, introducendo modifiche che toccano la retribuzione equa, gli incentivi all’occupazione, la previdenza complementare, il collocamento mirato, i tirocini, la somministrazione di lavoro e i contratti territoriali. Parallelamente, la Legge 50/2026, conversione del Decreto PNRR 2026, pubblicata in Gazzetta Ufficiale n. 91/26, ha introdotto modifiche riguardanti l’Assicurazione Universale Unitaria (AUU) e le modalità di destinazione del TFR ai fondi negoziali. Questi interventi confermano la tendenza del legislatore a intervenire sugli istituti economici del rapporto di lavoro in modo sempre più articolato, rendendo indispensabile un aggiornamento costante delle proprie conoscenze.
Il Trattamento di Fine Rapporto: un diritto universale con regole precise
Il Trattamento di Fine Rapporto (TFR) rappresenta uno degli istituti più caratteristici del sistema lavoristico italiano. Introdotto dalla Legge 297 del 1982 a partire dal 1° giugno di quell’anno, il TFR ha sostituito la precedente indennità di anzianità, trasformando radicalmente la natura giuridica della liquidazione. Dal punto di vista tecnico, il TFR è qualificato come una componente della retribuzione il cui pagamento è differito al momento della cessazione del rapporto di lavoro: si tratta, in altre parole, di una quota di retribuzione che il lavoratore matura anno per anno ma percepisce soltanto alla fine del rapporto, rivalutata periodicamente secondo criteri stabiliti dalla legge.
Un principio fondamentale, spesso ignorato, è che il TFR spetta a tutti i lavoratori dipendenti indipendentemente dalla forma contrattuale, inclusi i lavoratori in prova, e deve essere corrisposto in ogni caso di cessazione del rapporto di lavoro — sia esso per scadenza del termine, per dimissioni, per licenziamento o per qualsiasi altra causa. Questo significa che un lavoratore assunto con un contratto a tempo determinato della durata di sei mesi ha pieno diritto alla propria quota di TFR al termine del contratto, esattamente come un lavoratore a tempo indeterminato che si dimette dopo vent’anni di servizio. La differenza non sta nell’esistenza del diritto, ma nella dimensione dell’importo maturato, direttamente proporzionale alla durata del rapporto e alla retribuzione percepita.
Sul piano fiscale e previdenziale, il TFR presenta caratteristiche peculiari: non è assoggettato a contribuzione previdenziale, ma è soggetto a tassazione, anche nel caso di anticipazioni erogate durante il rapporto di lavoro. Quanto alle tempistiche di pagamento, la legge non fissa un termine rigido per i lavoratori del settore privato: sono i singoli CCNL a stabilire entro quando il datore di lavoro deve corrispondere la liquidazione, con termini che variano sensibilmente da un settore all’altro. Un lavoratore a termine dovrebbe quindi verificare il proprio contratto collettivo applicabile per conoscere i tempi esatti di erogazione.
👉 Leggi anche: Conversione a indeterminato: diritti del lavoratore dopo il termine
Le ferie retribuite: un diritto irrinunciabile che non cambia con il tipo di contratto
Il diritto alle ferie retribuite costituisce uno dei pilastri fondamentali del diritto del lavoro, applicabile a tutti i lavoratori dipendenti senza distinzione di tipologia contrattuale. La sua natura è quella di un diritto irrinunciabile: il lavoratore non può rinunciarvi e il datore di lavoro non può sostituirlo con un’indennità economica durante il corso del rapporto, salvo specifiche eccezioni previste dalla legge o dal contratto collettivo per le ferie eccedenti il minimo legale.
La questione pratica che distingue il contratto a termine da quello a tempo indeterminato non riguarda l’esistenza del diritto, bensì le modalità di maturazione e fruizione. In un rapporto a tempo indeterminato, il lavoratore matura le ferie nel corso dell’anno e le fruisce — di norma — entro l’anno di maturazione o entro il termine stabilito dal CCNL. In un contratto a termine, il periodo di lavoro è per definizione limitato: se alla scadenza del contratto il lavoratore non ha potuto fruire di tutte le ferie maturate, ha diritto a ricevere la corrispondente indennità sostitutiva delle ferie non godute, calcolata sulla retribuzione giornaliera moltiplicata per i giorni di ferie residui. Questa indennità è soggetta sia a contribuzione previdenziale sia a tassazione ordinaria, a differenza del TFR.
La durata minima delle ferie annuali è stabilita per legge in quattro settimane, ma la grande maggioranza dei CCNL prevede periodi più ampi, spesso correlati all’anzianità di servizio. Per i contratti a termine di breve durata, la maturazione avviene pro rata temporis: un lavoratore che presta servizio per tre mesi su dodici maturerà un quarto del monte ferie annuo previsto dal contratto collettivo applicabile.
La tredicesima mensilità e gli istituti retributivi aggiuntivi
La tredicesima mensilità — tecnicamente denominata gratifica natalizia — è un istituto di fonte contrattuale collettiva ormai universalmente diffuso nel panorama lavorativo italiano. Anche in questo caso, il principio di non discriminazione tra lavoratori a termine e lavoratori a tempo indeterminato impone che la tredicesima venga corrisposta pro rata temporis ai lavoratori con contratto a scadenza. Un lavoratore assunto a gennaio e il cui contratto scade a giugno percepirà, alla cessazione o al momento dell’erogazione previsto dal CCNL, una tredicesima pari a sei dodicesimi dell’importo mensile di riferimento.
Alcuni contratti collettivi prevedono ulteriori mensilità aggiuntive — come la quattordicesima, diffusa in particolare nel settore del commercio e del turismo — che seguono la medesima logica di maturazione proporzionale. È importante che il lavoratore a termine verifichi il proprio CCNL di riferimento per conoscere l’esatto importo e la periodicità di erogazione di questi istituti, poiché le variazioni tra settori possono essere considerevoli.
Contributi previdenziali: convergenze e differenze tra le tipologie contrattuali
Sul fronte dei contributi previdenziali, il sistema italiano adotta un approccio sostanzialmente uniforme per i lavoratori dipendenti, indipendentemente dalla durata del contratto. Sia il lavoratore a termine sia quello a tempo indeterminato sono soggetti al regime contributivo ordinario previsto dall’INPS, con la ripartizione tra quota a carico del datore di lavoro e quota a carico del lavoratore che rimane invariata. I contributi affluiscono alla posizione assicurativa individuale del lavoratore e concorrono alla formazione del diritto pensionistico futuro, secondo il sistema contributivo vigente.
👉 Leggi anche: Ferie non godute: diritto al compenso economico e limiti alla rinuncia nel 2026
Le differenze emergono, piuttosto, sul piano della continuità contributiva. Un lavoratore che alterna contratti a termine con periodi di disoccupazione accumula una posizione previdenziale discontinua, con potenziali effetti sull’importo futuro della pensione e sull’accesso ai requisiti minimi. In questo contesto, la previdenza complementare assume un ruolo strategico: la Legge 50/2026 ha introdotto novità riguardanti le modalità di destinazione del TFR ai fondi negoziali, ampliando le possibilità di adesione anche per i lavoratori con contratti di durata limitata. Destinare il TFR a un fondo pensione complementare anziché lasciarlo in azienda può rappresentare una scelta vantaggiosa sul piano della rivalutazione, sebbene comporti la rinuncia alla liquidità immediata al termine del rapporto. Per approfondire il quadro normativo aggiornato, è possibile consultare le schede informative sul TFR della FP-CGIL.
Conversione del contratto e discontinuità: cosa cambia per i diritti economici
Un tema di grande rilevanza pratica riguarda il momento in cui un contratto a termine si converte in contratto a tempo indeterminato. La conversione può avvenire per effetto di una proroga oltre i limiti di legge, per il superamento del numero massimo di rinnovi consentiti, oppure — sempre più frequentemente — per scelta concordata tra le parti. In tutti questi casi, sorge la questione di come si raccordano i diritti economici maturati nelle due fasi.
Dal punto di vista del TFR, la continuità del rapporto di lavoro è fondamentale: se il contratto a termine si trasforma senza soluzione di continuità in contratto a tempo indeterminato, il TFR continua ad accumularsi senza interruzioni, e il lavoratore non percepisce alcuna liquidazione intermedia. Le ferie non godute durante la fase a termine, invece, devono essere fruite o indennizzate prima della conversione, salvo accordo diverso tra le parti. I contributi previdenziali, come già osservato, seguono una logica di continuità indipendente dalla tipologia contrattuale.
Il Decreto Primo Maggio 2026, nella sua versione convertita, ha rafforzato gli strumenti di incentivazione alla stabilizzazione dei lavoratori precari, introducendo misure che rendono economicamente più conveniente per i datori di lavoro la trasformazione dei contratti a termine in rapporti stabili. Questo intervento si inserisce in una tendenza legislativa di lungo periodo che mira a ridurre il ricorso eccessivo alla flessibilità contrattuale, tutelando la posizione previdenziale e retributiva dei lavoratori.
Strumenti pratici per orientarsi nel confronto tra contratti
Per chi si trova a valutare un’offerta di lavoro o a verificare la correttezza del proprio trattamento economico, esistono alcuni punti di riferimento essenziali. In primo luogo, è indispensabile identificare il CCNL applicabile al proprio rapporto di lavoro: questo documento definisce i minimi retributivi, le modalità di calcolo del TFR, i periodi di ferie, le mensilità aggiuntive e i termini di pagamento della liquidazione. In secondo luogo, è utile tenere un registro delle proprie presenze e delle ferie godute, in modo da poter verificare con precisione il saldo residuo in caso di cessazione anticipata del contratto.
Per il TFR, la formula di calcolo di base prevede che ogni anno venga accantonata una quota pari alla retribuzione annua divisa per 13,5, rivalutata annualmente secondo un tasso composto da una parte fissa e da una parte variabile legata all’inflazione. Anche un contratto di pochi mesi genera quindi una quota di TFR significativa, che il datore di lavoro è obbligato a corrispondere. In caso di mancato pagamento, il lavoratore può rivolgersi all’Ispettorato Nazionale del Lavoro o avviare un’azione giudiziaria, potendo contare su una giurisprudenza consolidata a tutela del proprio credito.
La comprensione approfondita degli istituti economici che regolano il rapporto di lavoro — ferie, TFR, contributi, tredicesima — non è un esercizio puramente teorico: è la condizione necessaria per esercitare consapevolmente i propri diritti, negoziare condizioni contrattuali eque e costruire nel tempo una posizione previdenziale solida, indipendentemente dalla forma contrattuale con cui si è occupati.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.